Acheter un appartement en Suède
Lorsque vous achetez un appartement (bostadsrätt), vous devenez membre d'une association coopérative (bostadsrättförening) qui possède et gère la copropriété. Donc en tant que membre, vous êtes propriétaire du fond mais pas des murs de la copropriété. Vous achetez en fait, un droit de jouissance. Quelques conseils utiles pour le parcours de l'acheteur potentiel d'appart.
Première étape : la banque
Vous devez justifier d'un accord de prêt (lånelöfte) de votre banque pour être dans la course à l'appart. Cet accord ne vous engage pas, ne coûte rien et est limité dans le temps, en général trois mois. N'hésitez pas à comparer les taux d'emprunt entre différentes banques. Notez que les banques suédoises prête au maximum 75—80 % de la somme totale du logement, vous devez donc apportez le reste, soit par des économies, soit par le bénéfice de la vente d'un autre bien immobilier. Sur le site de la banque de prêt d'état, SBAB, vous pouvez simuler le montant maximum que vous pouvez emprunter et le coût du prêt.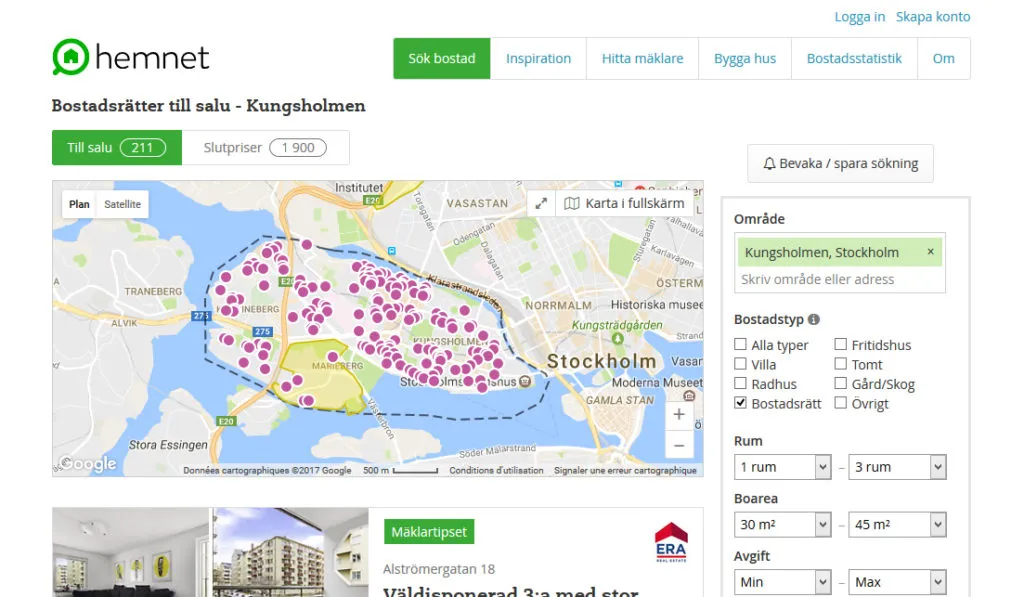
Deuxième étape : les visites
Après avoir listé vos besoins et délimité une zone de recherche, vous allez prendre part aux visites (visning). Le site Hemnet, incontournable, regroupe la plupart des biens en vente et va vite devenir votre outil de recherche.
Petit glossaire :
- Villa = maison indépendante
- Radhus = maison mitoyenne
- Bostadsrätt = appartement de copropriété
- Fritidshus = résidence secondaire
- Tomt = terrain
- Gård/skog = ferme/forêt
- Rum = pièce — la salle de bain et la cuisine ne sont jamais comptées dans le nombre de pièces. Par exemple, un 3 rum och kök est un 3-pièces et cuisine + salle de bain (sous-entendu)
- Boarea = superficie habitable
- Avgift = charges mensuelles
Les visites organisées par l'agent immobilier concentrent un grand nombre d'acheteurs potentiels et ont souvent lieu les dimanches après-midi et lundi soir. Pas besoin de s'inscrire, il suffit de se présenter à l'adresse, jour et heure indiqués sur l'annonce (n'oubliez pas d'enlever vos chaussures en entrant ! :-) ) L'agent immobilier aura préparé des brochures synthétisant les informations économiques de la copropriété, à étudier en détails. Contactez le cas échéant le responsable de la copropriété (bostadsrättföreningens ordförande) pour connaître les éventuels travaux futurs votés en assemblée générale et le plan de rotation financier des prêts, qui peuvent impacter votre budget. Profitez-en pour regarder l'état des machines de la buanderie et des autres parties communes.
Si en France, acheter un bien et devenir propriétaire demande quelques mois, en Suède quelques jours suffisent. La grande majorité des biens sont vendus aux enchères, lesquelles, tenues par l'agence immobilière, se déroulent souvent par mail, téléphone et sms. Une enchère ne vous engage en rien, seule la signature de la promesse de vente et le dépôt des arrhes sont un engagement officiel. Il n'est pas rare qu'une différence significative (parfois plus de 20 %) existe entre le prix affiché et le prix de vente final, en fonction du nombre d'intéressés. Pas de notaire à consulter, c'est encore l'agence immobilière qui gère le contrat de vente et c'est à elle que vous devrez donner votre lånelöfte. Il faudra attendre l'approbation de votre demande d'adhésion au bostadsrättförening pour que la vente soit effective.
Pour vous faire une idée du déroulement des visites (avec souvent des bonbons à disposition) :
... et le stress des enchères par SMS :
Troisième étape : faites vos calculs
En plus du prix d'achat, il faut ajouter les charges mensuelles de votre appartement (månadsavgift), à vous de vérifier ce qui est inclus : eau, chauffage, entretien des parties communes, TV/ internet...Vous devez souscrire un contrat multirisque habitation (hemförsäkring) auprès d'une société d'assurance, éventuellement avec une assurance complémentaire (bostadsrättstillägg) s'il s'agit d'un bostadsträtt, ce qui est souvent le cas. La première assurance protège votre mobilier, la seconde assure les installations de la cuisine et de la salle de bain en cas de gros pépin (dégât des eaux etc).En Suède, il est impératif de régler ses charges mensuelles auprès de la copropriété dans les temps, sinon on risque un incident de paiement, lequel peut avoir de lourdes conséquences. Donc, ne laissez pas traîner vos factures ! Dans le pire des cas, vous pouvez perdre votre bostadsrätt et avoir à faire avec Kronofogden.
Pour en savoir plus sur le déroulement des visites, suivez nos 10 commandements de la visning ici.
Plus d'infos sur l'achat d'un appartement, ici (en français !), écrit par l'avocate Pernilla Dahlrot Cabouillet.